POJK 6 2026 soal Influencer Keuangan: Apa yang Wajib Disesuaikan Bank dan Fintech Sebelum 4 Desember


Oleh Della · Diperbarui 30 Oktober 2026
Bank, multifinance, dan fintech yang sudah memakai influencer punya waktu sampai 4 Desember 2026 untuk menyesuaikan kerja sama itu dengan POJK Nomor 6 Tahun 2026 (POJK 6 2026). Tanggal itu hitungan kami: Pasal 16 memberi enam bulan sejak pengundangan pada 4 Juni 2026. Masa transisi ini hanya untuk kerja sama yang sudah ada sebelum 4 Juni 2026. Kerja sama yang dimulai sejak tanggal itu tidak mendapat tenggang Pasal 16. Beban kepatuhan utama ada di Pelaku Usaha Jasa Keuangan (PUJK), karena PUJK bertanggung jawab atas informasi yang disampaikan influencer di kampanyenya.
Ringkasan
- Kerja sama yang ada sebelum 4 Juni 2026 disesuaikan paling lambat 4 Desember 2026, menurut hitungan kami.
- PUJK memikul delapan kewajiban Pasal 7 ayat (2). Pelanggarannya bisa berujung pada tujuh bentuk sanksi, termasuk denda maksimum Rp15 miliar.
- Teks POJK tidak menyebut angka denda untuk influencer. Jalurnya pembinaan, Perintah Tertulis, dan take down, tetapi Perintah Tertulis yang sengaja diabaikan membawa sanksi pidana UU OJK.
- Konten BNPL wajib menyatakan produknya berisiko. Saham dan aset keuangan digital wajib menyatakan produknya berisiko tinggi. Keduanya ditambah dua disclaimer.
Apa itu POJK 6 2026 dan siapa yang diaturnya?
Regulasi ini mengatur perilaku Penyampai Informasi Sektor Jasa Keuangan, yaitu pihak selain PUJK yang menyampaikan informasi keuangan untuk menaikkan literasi atau memengaruhi konsumen memakai suatu produk.
Ditetapkan 26 Mei 2026, aturan ini berlaku sejak diundangkan pada 4 Juni 2026. Tanggal 24 Juni adalah tanggal siaran pers, bukan tanggal berlaku. Jangan tertukar pula dengan POJK 6/POJK.07/2022 soal perlindungan konsumen, yang muncul di hasil pencarian yang sama saat kami cek.
Pasal 5 membagi kegiatan menjadi tiga:
- Edukasi: menghindari merek produk tertentu dan tidak berjualan.
- Pemasaran: informasi produk tertentu dalam kerja sama dengan PUJK (Pasal 7).
- Rekomendasi: saran memakai atau tidak memakai produk tertentu, tanpa kerja sama dengan PUJK (Pasal 8).
Kampanye influencer berbayar yang mengangkat produk tertentu bank masuk kategori pemasaran menurut pembacaan kami atas Penjelasan Pasal 5, sekalipun kemasannya terasa seperti edukasi. Investortrust melaporkan, dalam diskusi 10 Juli 2026 pejabat OJK meminta influencer menegaskan perannya, dan OJK bisa membedah isi kontennya. Deklarasi peran itu tidak tertulis sebagai pasal tersendiri di POJK.
Apa yang harus disesuaikan PUJK sebelum 4 Desember 2026?
PUJK perlu memastikan delapan kewajiban Pasal 7 ayat (2) sudah berjalan di setiap kerja sama aktif. POJK tidak merinci isi kontrak, jadi dua kolom terakhir di bawah adalah saran kami, bukan persyaratan OJK.
Matriks kewajiban. Analisis WEBARQ Promote atas teks POJK 6/2026, 30 Oktober 2026. Metode: membaca penuh batang tubuh dan Penjelasan, lalu mencocokkannya dengan FAQ OJK.
| Pasal | Terikat | Kewajiban | Saran isi kontrak | Saran cek konten |
|---|---|---|---|---|
| 2 d-e | Influencer | Tidak menjanjikan untung yang tak sesuai produk; perbandingan harus berimbang | Daftar klaim terlarang | Tak ada "pasti untung" atau "terbaik" tanpa analisis |
| 7(2)a, 7(4) | PUJK, influencer | Nama dan hubungan dengan PUJK disebut sebelum pesan | Kalimat pengungkapan wajib | Terlihat di awal, di tiap format |
| 7(2)b | PUJK | Produk terbatas pada isi perjanjian | Lampiran daftar produk | Tak ada produk lain |
| 7(2)c | PUJK | Produk berizin OJK | Status izin di brief | Izin dicek saat persetujuan |
| 7(2)d | PUJK | Influencer punya keahlian, kompetensi, dan/atau kualifikasi | Arsip kredensial dan data audiens | Demografi pengikut cocok dengan produk |
| 7(2)e | PUJK | Data konsumen tidak disalahgunakan, aturan pelindungan data dipatuhi | Lead hanya lewat sistem PUJK | Tautan menuju kanal PUJK |
| 7(2)f | PUJK | Menyediakan informasi produk lengkap, termasuk manfaat dan risiko | Paket informasi sebagai lampiran | Isi konten sesuai paket |
| 7(2)g | PUJK | Bertanggung jawab atas informasi influencer | Alur persetujuan, klausul koreksi | Ada catatan persetujuan per konten |
| 7(2)h | PUJK | Evaluasi berkala | Jadwal laporan dan tinjauan | Log pemantauan |
Penjelasan Pasal 7 menyebut peninjauan materi sebelum tayang sebagai salah satu cara ("antara lain"), jadi bentuknya tidak dipaku. Meski begitu, kami sulit melihat cara lain yang semudah itu dibuktikan saat ditanya pengawas. Audit juga konten lama yang masih tayang, dan ingat aturan sektor tetap berlaku bersama POJK ini (Pasal 7 ayat 3). Dasar-dasar kampanye influencer tetap relevan.
Pernyataan apa yang wajib muncul di konten?
Konten pemasaran bisa memuat tiga lapis pernyataan: identitas dan hubungan dengan PUJK (Pasal 7 ayat 4), kepentingan ekonomis seperti bayaran atau komisi (Pasal 3), dan, untuk kategori produk Pasal 4, pernyataan risiko. Contoh OJK dalam Penjelasan: "Penyampaian Informasi ini merupakan kerja sama berbayar dengan PUJK XYZ". Fitur paid promote di platform juga bisa menunjukkan hubungan itu.
Pernyataan risikonya berbeda menurut kategori:
| Dasar | Produk | Pernyataan wajib |
|---|---|---|
| Pasal 4 ayat (1) | Produk berisiko tinggi (saham, aset keuangan digital), produk kompleks (misalnya unit link, bancassurance), pinjaman daring sisi pemberi dana | Berisiko tinggi + dua disclaimer |
| Pasal 4 ayat (2) | Pinjaman daring sisi peminjam, beli sekarang bayar nanti (BNPL) | Berisiko + dua disclaimer |
Dua disclaimer itu: lakukan analisis sendiri lebih dulu, dan produk ini tidak cocok untuk semua konsumen. Pasal 4 ayat (3) meminta penyampaian yang jelas sesuai medianya. Untuk video, kami menyarankan teks yang terbaca di layar atau ucapan, bukan tagar di ujung caption.
Siapa yang kena sanksi, dan seberapa besar?
Denda maksimum Rp15 miliar di Pasal 7 ayat (9) berlaku bagi PUJK yang melanggar kewajiban Pasal 7 ayat (2), bukan bagi influencer. Denda ini satu dari tujuh bentuk sanksi administratif, dari peringatan tertulis sampai pencabutan izin usaha. Sanksi selain peringatan bisa dijatuhkan dengan atau tanpa peringatan lebih dulu (Pasal 7 ayat 8).
Teks POJK tidak menyebut angka denda untuk influencer. OJK memakai pembinaan (Pasal 10), Perintah Tertulis, dan pemutusan akses atau take down, yang bisa berupa pemblokiran, penutupan akun, atau penghapusan konten. OJK mengajukan permohonannya ke Komdigi (Pasal 12). Dalam kondisi mendesak, misalnya penipuan atau promosi produk ilegal, OJK bisa mengajukannya tanpa pembinaan lebih dulu.
Influencer termasuk pihak yang bisa menerima Perintah Tertulis (Pasal 11). Bila perintah itu sengaja diabaikan, POJK 31/2024 merujuk ke sanksi Pasal 54 UU OJK, dan Penjelasan Umumnya menyebut Perintah Tertulis memiliki sanksi pidana.
Penelusuran kami per 30 Oktober 2026 belum menemukan sanksi yang diumumkan berdasarkan POJK ini.
Apa saja yang perlu dicek sebelum konten influencer tayang?
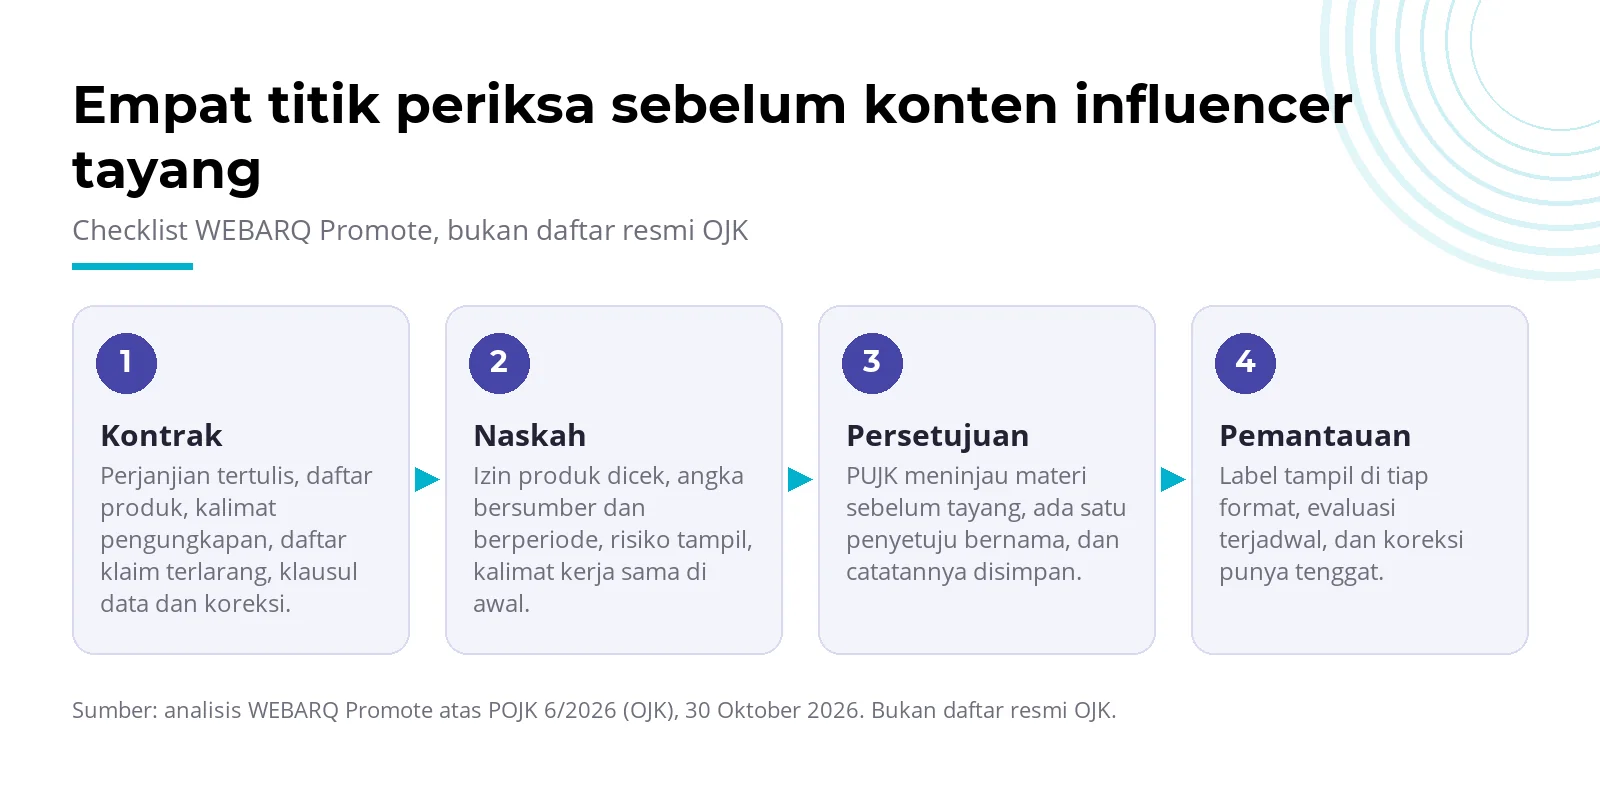
Ada empat titik pemeriksaan: kontrak, naskah, persetujuan, dan pemantauan. Checklist ini bagian dari analisis yang sama, bukan daftar resmi OJK.
- Kontrak. Perjanjian tertulis, daftar produk, kalimat pengungkapan, daftar klaim terlarang, klausul data dan koreksi. Minta tim legal meninjaunya.
- Naskah. Izin produk dicek, angka bersumber dan berperiode, risiko tampil, kalimat kerja sama di awal.
- Persetujuan. PUJK meninjau materi sebelum tayang, ada satu penyetuju bernama, dan catatannya disimpan.
- Pemantauan. Label tampil di tiap format, evaluasi terjadwal, dan koreksi punya tenggat. Arahkan lead ke sistem PUJK agar kualitas lead terukur.
Bagaimana dengan konten buatan AI dan kripto?
Soal AI, ketentuannya hanya ada di Penjelasan Pasal 2 huruf c, sebagai contoh informasi yang jelas dan jujur: katakan konten dibuat dengan AI, dan minta manusia memverifikasinya sebelum terbit. Kami tetap menyarankan memasukkannya ke kontrak.
Untuk kripto, aturannya lebih tegas. Produk aset kripto hanya boleh dipasarkan Penyampai Informasi kepada publik melalui media resmi PUJK (Pasal 7 ayat 6). Rekomendasi aset keuangan digital hanya untuk aset dalam daftar bursa, dengan PUJK berizin OJK (Pasal 8 ayat 5).
Menurut teks POJK, sertifikasi tidak berlaku bagi semua pemberi rekomendasi: Pasal 8 ayat (1) huruf c mengaitkannya dengan rekomendasi aset keuangan digital ketika izin belum disyaratkan. Per 26 Oktober 2026, Katadata mencatat OJK belum memuat daftar khusus penerbit sertifikasi finfluencer dalam daftar LSP-nya. Pada 22 Oktober, AFTECH dan IARFC Indonesia meneken MoU program Verified Finfluencer, tetapi sertifikatnya bukan izin memberi rekomendasi investasi personal. Kami belum menemukan tenggat sertifikasi.
Pertanyaan yang sering diajukan
Apakah kontrak influencer lama harus direvisi?
Pasal 16 meminta kerja sama pemasaran yang sudah ada sebelum 4 Juni 2026 disesuaikan, tetapi POJK tidak mengatur klausul kontrak secara rinci. Dalam praktik, kami menyarankan adendum yang memuat daftar produk, kalimat pengungkapan, alur persetujuan, dan koreksi konten. Minta tim legal Anda menentukan bentuknya, dan audit juga konten lama yang masih tayang.
Apakah brand bertanggung jawab atas konten influencer?
Ya, untuk kegiatan pemasaran. Pasal 7 ayat (2) huruf g mewajibkan PUJK bertanggung jawab atas informasi yang disampaikan influencer, dan siaran pers OJK menegaskan hal yang sama. Influencer tetap memikul kewajibannya sendiri, seperti menyatakan kepentingan ekonomis dan tidak menjanjikan keuntungan yang tidak sesuai karakteristik produk.
Berapa denda maksimum dalam POJK 6/2026, dan siapa yang bisa dikenai?
Denda administratif maksimum adalah Rp15 miliar, diatur Pasal 7 ayat (9), dan berlaku bagi PUJK yang melanggar kewajiban Pasal 7 ayat (2). Teks POJK tidak menyebut angka denda untuk influencer. Influencer menghadapi pembinaan, Perintah Tertulis, dan take down, dengan sanksi pidana UU OJK bila Perintah Tertulis sengaja diabaikan.
Siapa yang dikecualikan dari POJK 6/2026?
Pasal 14 mengecualikan profesi di luar jasa keuangan yang menjalankan tugas sesuai undang-undang dan terikat kode etik, misalnya guru atau dosen dalam konteks akademik dan wartawan dalam kerja jurnalistik. Informasi atas inisiatif pemerintah atau otoritas, seperti Bank Indonesia dan LPS, juga dikecualikan. Konten merek berbayar sebaiknya tidak mengandalkan pengecualian ini.
Langkah pertama minggu ini: tarik daftar semua influencer aktif dan konten mereka yang masih tayang, lalu cocokkan dengan matriks di atas. Tim Paid Social kami bisa merapikan alurnya bersama tim legal Anda.
Artikel ini informasi umum, bukan nasihat hukum. Bacaan terkait: POJK 22/2023 dibaca per layar.