Digital Marketing Perbankan: Playbook Akuisisi Nasabah yang Patuh OJK dan UU PDP


Oleh Bagas · Diperbarui 7 November 2026
Digital marketing perbankan yang sehat diukur dari biaya per nasabah yang menyelesaikan KYC, bukan dari jumlah tayangan. Di antara iklan pertama dan rekening yang aktif ada empat tahap, dan setiap tahap punya titik periksa dari OJK, UU PDP, serta kebijakan Google dan Meta. Peta aturannya juga sudah bergeser. Kriteria rinci iklan produk jasa keuangan kini ada di PADK 37/PADK.08/2025, yang berlaku sejak 2 Desember 2025 dan mencabut SEOJK 12/SEOJK.07/2014.
Ringkasan
- Kriteria iklan bank kini diatur PADK 37/PADK.08/2025 Lampiran I bagian C, turunan POJK 22/2023. Masa penyesuaian enam bulannya sudah habis sekitar 2 Juni 2026.
- Setiap iklan bank wajib memuat nama atau logo bank dan pernyataan berizin dan diawasi OJK, tanpa memakai logo OJK (Pasal 35 POJK 22/2023).
- Dalam estimasi Google Ads per 7 November 2026, CPC "kta online" sekitar Rp50.760 per klik, sedangkan "simulasi kpr" hanya sekitar Rp2.360.
- Laporkan biaya per KYC selesai dan drop-off per langkah ke direksi. Data KYC dan data keuangan nasabah sebaiknya tidak dikirim ke platform iklan.
Apa yang berbeda dari digital marketing untuk bank dibanding sektor lain?
Bank menjual produk yang menyentuh uang orang, sehingga setiap iklan, tag pelacakan, dan pesan WhatsApp lanjutan berada di bawah tiga lapis aturan sekaligus: OJK untuk materi pemasaran, UU PDP untuk data, dan kebijakan platform untuk layanan keuangan. Di banyak sektor, kesalahan iklan berarti iklan ditolak. Di bank, ujungnya bisa sanksi administratif dengan denda sampai Rp15 miliar.
Konten keuangan juga termasuk topik YMYL (Your Money or Your Life), jadi halaman produk yang tipis sulit bersaing di hasil organik. Lalu ada soal pemahaman. Menurut SNLIK 2026 dari OJK, LPS, dan BPS (75.000 responden di 38 provinsi), indeks literasi sektor perbankan 66,46%, sementara indeks inklusinya 70,64%. Ada orang yang memakai produk bank tanpa benar-benar memahaminya, dan iklan yang bersandar pada istilah teknis akan kehilangan mereka.
Jangkauan bukan masalah. DataReportal Digital 2027: Indonesia mencatat 231 juta pengguna internet (80,2% populasi) per Oktober 2026. Masalahnya ada di apa yang terjadi setelah klik.
Seperti apa funnel akuisisi nasabah bank, tahap demi tahap?
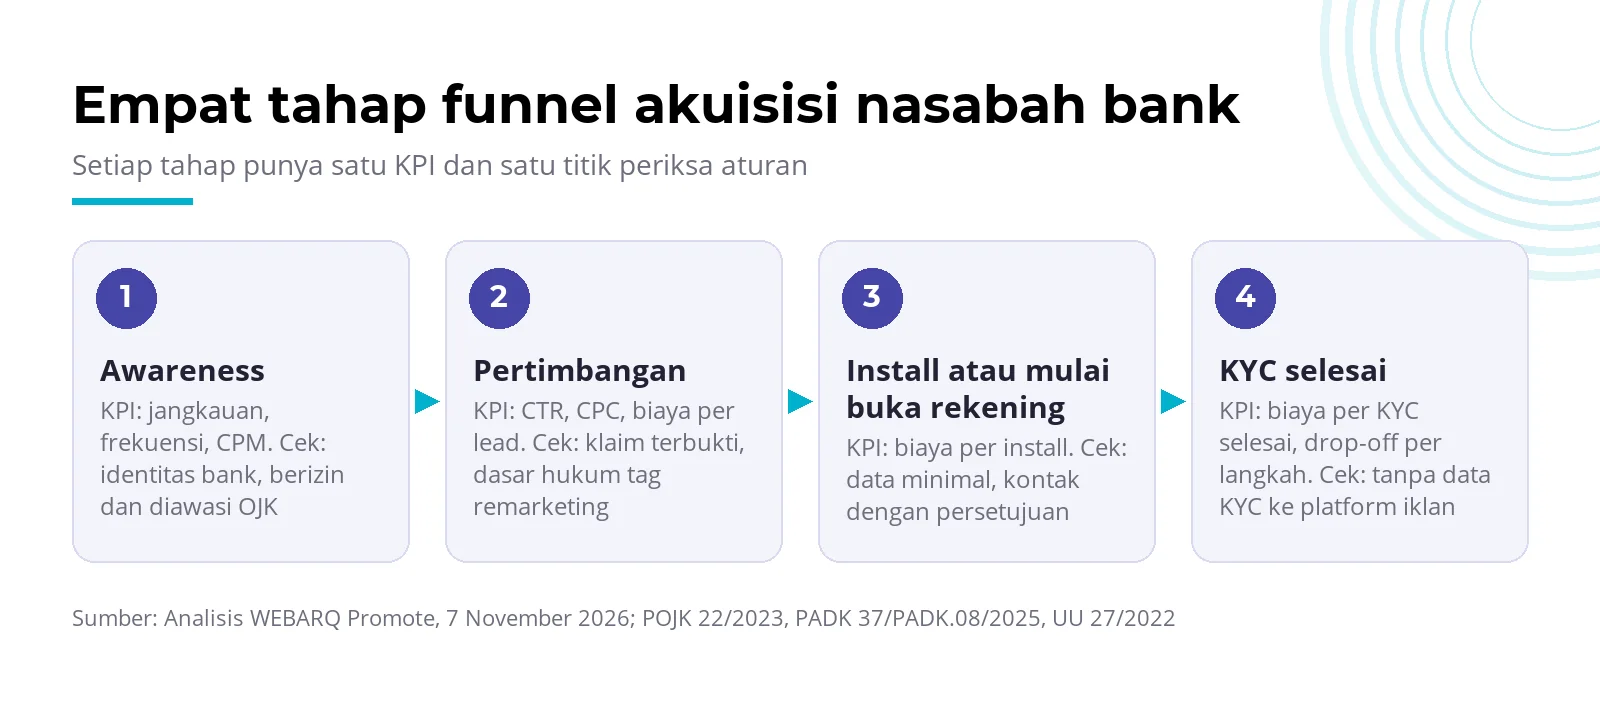
Funnel akuisisi nasabah bank punya empat tahap: awareness, pertimbangan, install aplikasi atau mulai buka rekening, dan KYC selesai. Setiap tahap butuh KPI sendiri. Kalau KPI antartahap dicampur, laporan bisa terlihat bagus padahal akuisisi belum terbukti.
KYC (Know Your Customer) adalah identifikasi dan verifikasi calon nasabah sebelum hubungan usaha dibuka. Dasar hukumnya diuraikan di artikel KYC: dasar hukum dan langkah onboarding digital.
Tabel berikut adalah playbook susunan Analisis WEBARQ Promote, 7 November 2026. Struktur empat tahap dan KPI-nya adalah rekomendasi praktisi kami, bukan standar resmi. Titik periksanya diambil dari teks primer OJK dan UU PDP serta halaman kebijakan Google dan Meta yang dibaca 7 November 2026.
| Tahap | Kanal umum | KPI yang dilaporkan (rekomendasi kami) | Titik periksa kepatuhan |
|---|---|---|---|
| Awareness | Google GDN, YouTube, Meta reach, kreator | Jangkauan, frekuensi, CPM, views (bukan install) | Identitas bank dan kalimat "berizin dan diawasi OJK" di tiap iklan, logo OJK tidak dipakai (POJK 22/2023 Pasal 35; PADK 37); tanpa superlatif tak berbukti; kreator menyebut hubungannya dengan bank (POJK 6/2026 Pasal 7); verifikasi Google Ads; audiens 18+ di Meta untuk kartu kredit dan pinjaman |
| Pertimbangan | Search ads, halaman produk, simulasi, remarketing | CTR, CPC, konversi ke simulasi, biaya per lead lolos kualifikasi | Manfaat, biaya, dan risiko bisa dibuktikan (PADK 37); tanda bintang mengarah ke tautan atau QR code; pengungkapan pinjaman pribadi di landing page (Google Ads); tag remarketing dengan dasar hukum (UU PDP Pasal 20–22) |
| Install atau mulai buka rekening | App install, deep link, follow-up WhatsApp | Biaya per install, rasio install ke registrasi | Ringkasan informasi produk versi umum (PADK 37); data minimal; pemberitahuan privasi (UU PDP Pasal 21); kontak hanya dengan persetujuan, Senin–Sabtu 08.00–18.00 (POJK 22/2023 Pasal 39) |
| KYC selesai | Alur di aplikasi, e-mail, push notification, petugas | Tingkat penyelesaian KYC, drop-off per langkah, biaya per KYC selesai | Verifikasi sebelum hubungan usaha dibuka (POJK 8/2023 Pasal 21, 30); ringkasan produk personal dikonfirmasi (PADK 37); penilaian kesesuaian didokumentasikan (POJK 22/2023 Pasal 37); data KYC sebaiknya tidak dikirim ke platform iklan |
Awareness
Tahap ini membangun ingatan pada merek, dan titik rawannya ada di materi kreatif dan kreator. Untuk influencer, POJK 6/2026 berlaku sejak diundangkan pada 4 Juni 2026. Kerja sama yang sudah ada sebelum tanggal itu harus disesuaikan dalam enam bulan (Pasal 16), yang menurut hitungan kami jatuh pada 4 Desember 2026. Di Meta, standar iklan produk keuangan (dibaca 7 November 2026) membatasi iklan kartu kredit, pinjaman, dan asuransi untuk usia 18 tahun ke atas.
Pertimbangan
Di tahap ini calon nasabah membandingkan bunga, biaya, dan syarat lewat Search dan halaman simulasi. Kebijakan produk keuangan Google Ads (dibaca 7 November 2026) mewajibkan verifikasi pengiklan layanan keuangan di Indonesia, alamat fisik, dan biaya yang terlihat tanpa harus diklik. Landing page pinjaman pribadi wajib memuat tenor minimum dan maksimum, APR maksimum, dan contoh perhitungan. Pinjaman pribadi bertenor di bawah 61 hari tidak boleh diiklankan. Cek strukturnya dengan checklist landing page lead generation.
Install atau mulai buka rekening
Begitu calon nasabah memasang aplikasi atau mengisi formulir pertama, bank mulai memegang data pribadi. Minta data seminimal mungkin di langkah ini. Follow-up lewat WhatsApp, SMS, atau telepon tunduk pada Pasal 39 POJK 22/2023: hanya dengan persetujuan, Senin sampai Sabtu pukul 08.00–18.00 waktu setempat, dan bank wajib menyebut asal data bila data itu didapat dari pihak lain.
KYC selesai
Inilah tahap yang menentukan apakah belanja iklan berubah menjadi nasabah. POJK 8/2023 Pasal 30 meminta verifikasi selesai sebelum hubungan usaha dibuka, atau paling lambat tiga hari kerja setelahnya bila bank punya prosedur manajemen risiko. Tim marketing tidak mengatur alur ini, tetapi harus bisa membaca angkanya.
Aturan OJK dan UU PDP apa yang menyentuh iklan dan tracking?
Empat dokumen bersinggungan langsung dengan kampanye bank: POJK 22/2023 tentang pelindungan konsumen, PADK 37/PADK.08/2025 sebagai rincian kriteria iklannya, POJK 6/2026 untuk influencer, dan UU 27/2022 tentang Pelindungan Data Pribadi. PADK 37 disusun atas perintah Pasal 29 ayat (7) dan Pasal 33 ayat (9) POJK 22/2023, jadi rujuk keduanya bersama-sama. Pembacaan POJK 22/2023 dari sisi tampilan ada di POJK 22/2023 dibaca per layar.
Materi promosi
PADK 37 Lampiran I bagian C membagi syarat iklan menjadi lima kelompok: jelas, akurat, jujur, mudah diakses, dan tidak menyesatkan. Untuk copy promosi bank, cek lima hal ini:
- "Paling", "nomor satu", atau kata berawalan "ter-" butuh bukti independen dengan periode penilaian yang disebut.
- "Gratis" hanya sah bila manfaat didapat tanpa usaha atau biaya tambahan, dan mengisi data identitas pun dihitung usaha.
- "Pasti aman" atau "bebas risiko" butuh penjelasan yang bisa dipertanggungjawabkan.
- Bunga deposito di atas tingkat bunga penjaminan wajib diberi keterangan tidak dijamin LPS.
- Data riset harus dari sumber independen dan berumur paling lama dua tahun, dan testimoni berbayar wajib ditandai sebagai promosi.
Influencer dan POJK 6/2026
Influencer boleh memasarkan produk bank hanya lewat kerja sama dengan bank. Pasal 7 memberi bank delapan kewajiban, dan pelanggarannya bisa dikenai denda sampai Rp15 miliar. OJK tidak menurunkan konten sendiri. Menurut Pasal 12, OJK meminta menteri komunikasi memutus akses. Rinciannya ada di artikel kami tentang POJK 6/2026.
Data audiens dan consent
UU PDP Pasal 4 ayat (2) memasukkan data keuangan pribadi ke dalam data pribadi spesifik, dan penjelasannya menyebut contoh jumlah simpanan, deposito, dan data kartu kredit. Pemrosesannya butuh dasar hukum (Pasal 20). Permintaan persetujuan yang dicampur dengan tujuan lain tanpa dibedakan dengan jelas batal demi hukum (Pasal 22). Data spesifik juga memicu penilaian dampak (Pasal 34), dibahas di artikel DPIA untuk bank dan asuransi.
UU PDP tidak menyebut pixel, lookalike, atau custom audience. Menerapkan pasal persetujuan dan pembatasan tujuan ke alat-alat itu adalah pembacaan kami, bukan bunyi undang-undang. Kebijakan platform justru lebih eksplisit. Ketentuan Meta Business Tools bagian 1.h melarang pengiriman data berbasis informasi keuangan, termasuk nama event yang menyiratkannya. Customer Match Google hanya menerima data first-party.
Katadata melaporkan PP 33/2026 tentang Pelindungan Data Pribadi ditandatangani 16 Juli 2026 dan berlaku 16 Januari 2027, dengan kewajiban mekanisme dan bukti persetujuan. Teks resminya belum kami temukan, jadi perlakukan detail itu sebagai laporan.
Titik periksa data sebelum tag apa pun tayang:
- Pemberitahuan privasi di setiap halaman yang memuat pixel.
- Daftar event ke Google dan Meta direview legal, tanpa saldo, limit, status kredit, atau data KYC.
- Kontrak agency mewajibkan kerahasiaan data, sesuai Pasal 19 ayat (4) POJK 22/2023.
Berapa CPC kata kunci perbankan di Indonesia?
Menurut estimasi Google Ads per 7 November 2026, CPC rata-rata 21 kata kunci perbankan berkisar dari sekitar Rp2.360 ("simulasi kpr") sampai Rp50.760 ("kta online"). Angka ini estimasi Google untuk kata kunci, bukan biaya aktual kampanye.
Metode Analisis WEBARQ Promote, 7 November 2026, DataForSEO (Google Ads): 23 kandidat kata kunci, lokasi Indonesia, bahasa Indonesia. "Buka rekening online" tidak mengembalikan data. Satu kata kunci kredit UMKM bersubsidi yang memuat merek bank (60.500 pencarian per bulan, CPC USD 0,67) kami keluarkan dari tabel. Volume adalah rata-rata bulanan Oktober 2025 sampai September 2026. Nilai USD dikonversi dengan kurs JISDOR Bank Indonesia 6 November 2026, Rp18.130 per USD.
| Kata kunci | Volume/bulan | Kompetisi (indeks) | Bid bawah (USD) | Bid atas (USD) | CPC (USD) | CPC (Rp) |
|---|---|---|---|---|---|---|
| kartu kredit | 40.500 | Rendah (30) | 0,19 | 1,20 | 0,91 | 16.500 |
| deposito | 27.100 | Rendah (5) | 0,12 | 0,34 | 0,34 | 6.160 |
| bank syariah | 22.200 | Rendah (1) | 0,11 | 0,58 | 0,24 | 4.350 |
| kpr | 12.100 | Rendah (7) | 0,10 | 0,33 | 0,34 | 6.160 |
| asuransi jiwa | 8.100 | Sedang (36) | 0,12 | 0,68 | 0,66 | 11.970 |
| bank digital | 6.600 | Rendah (31) | 0,32 | 1,68 | 1,16 | 21.030 |
| simulasi kpr | 5.400 | Sedang (43) | 0,05 | 0,15 | 0,13 | 2.360 |
| pinjaman bank | 4.400 | Sedang (56) | 0,18 | 2,70 | 0,95 | 17.220 |
| kta online | 3.600 | Sedang (56) | 0,43 | 6,08 | 2,80 | 50.760 |
| kredit tanpa agunan | 2.400 | Sedang (55) | 0,27 | 4,38 | 1,89 | 34.270 |
| pinjaman modal usaha | 1.300 | Sedang (56) | 0,12 | 2,18 | 1,07 | 19.400 |
| kartu kredit online | 1.000 | Tinggi (71) | 0,32 | 2,46 | 1,49 | 27.010 |
| pengajuan kartu kredit | 880 | Tinggi (70) | 0,27 | 2,17 | 1,09 | 19.760 |
| aplikasi mobile banking | 720 | Rendah (30) | 0,09 | 0,33 | 0,36 | 6.530 |
| kredit multiguna | 720 | Rendah (30) | 0,15 | 3,11 | 0,74 | 13.420 |
| rekening tabungan | 590 | Rendah (2) | 0,15 | 0,49 | 0,18 | 3.260 |
| tabungan online | 320 | Sedang (35) | 0,12 | 0,42 | 0,46 | 8.340 |
| kpr online | 140 | Sedang (37) | 0,10 | 0,19 | 0,27 | 4.900 |
| deposito online | 140 | Sedang (33) | 0,18 | 0,92 | 0,61 | 11.060 |
| pembukaan rekening online | 110 | Sedang (43) | 0,47 | 1,62 | 0,77 | 13.960 |
| kredit kendaraan | 90 | Rendah (27) | 0,13 | 0,68 | 0,35 | 6.350 |
Kata kunci kredit tanpa agunan paling mahal: bid atas "kta online" mencapai USD 6,08. Siapkan landing page yang memenuhi syarat pengungkapan Google sebelum menaikkan bid. "Kartu kredit online" dan "pengajuan kartu kredit" adalah satu-satunya baris berkompetisi tinggi, dengan CPC sampai 1,6 kali "kartu kredit" polos dan volume 40 sampai 46 kali lebih kecil.
Untuk iklan KPR, "simulasi kpr" murah per klik karena niatnya masih menghitung. Pakai kata kunci seperti ini untuk mengisi audiens remarketing, bukan untuk menilai biaya akuisisi. CPC kadang di atas bid atas ("kpr" 0,34 dan 0,33) karena keduanya estimasi Google yang terpisah.
Volume juga naik turun tajam. "Kartu kredit" tercatat 90.500 pencarian pada Agustus 2026 dan 27.100 pada September 2026. "Asuransi jiwa" bukan produk bank dan hanya pembanding untuk tim bancassurance. Tanpa data tingkat konversi, tabel ini tidak bisa diubah menjadi biaya per nasabah.
Apa yang bisa dan tidak bisa dibuktikan studi kasus Bank BTN?
Studi kasus Bank BTN menunjukkan bahwa kampanye awareness multiplatform untuk aplikasi baru bisa mencapai jangkauan besar. Studi kasus itu tidak membuktikan install, pembukaan rekening, KYC, atau biaya per nasabah, karena angka itu tidak dipublikasikan.
Hasil yang dipublikasikan: sekitar 60 juta tayangan, sekitar 200.000 klik, dan sekitar 7 juta views dari keseluruhan kampanye. Kampanyenya memakai Google GDN, YouTube, serta Meta Ads dengan tujuan Reach dan Website Visit, ditambah A/B testing pada penargetan dan aset kreatif. Tujuannya awareness untuk aplikasi baru dan kampanye taktis, jadi kami menempatkannya di tahap pertama funnel. Bila agency menyodorkan studi kasus awareness sebagai bukti akuisisi, tanyakan angka KYC-nya.
Metrik apa yang harus dilaporkan ke direksi?
Laporkan biaya per KYC selesai sebagai angka utama, didampingi drop-off di setiap langkah dan biaya per rekening aktif. Tayangan, CTR, dan biaya per install tetap penting untuk tim, tetapi bagi direksi angka itu hanya menjelaskan dari mana biaya di hulu berasal.
Kami tidak menemukan benchmark publik yang kredibel untuk drop-off onboarding di perbankan Indonesia. Bangun baseline sendiri: pasang event di setiap langkah, dari registrasi, unggah KTP, verifikasi wajah, sampai rekening aktif. Event itu tetap di analitik milik bank, dan yang dikirim ke platform iklan hanya sinyal yang disetujui tim legal.
Laporan bulanan yang memisahkan biaya per tahap menjawab pertanyaan direksi soal kanal mana yang layak ditambah. Untuk struktur kampanye Search dan pelaporan sampai tahap ini, tim paid search WEBARQ Promote bisa membantu. Cara menilai kualitas lead di sektor tetangga ada di artikel digital marketing asuransi dan multifinance.
Bagaimana menyiapkan brief dan checklist sebelum kampanye tayang?
Brief kampanye bank yang baik memuat tujuan per tahap funnel, KPI yang disepakati, dan siapa yang menyetujui materi dari sisi kepatuhan sebelum iklan tayang. Strategi marketing bank yang rapi di atas kertas tetap bisa tersandung kalau pertanyaan di bawah ini belum terjawab.
| Pertanyaan pre-flight | Pemilik | Dasar |
|---|---|---|
| Identitas bank dan kalimat izin OJK ada di setiap materi? | Marketing, kepatuhan | POJK 22/2023 Pasal 35 |
| Ada superlatif, "gratis", atau "bebas risiko" tanpa bukti? | Kepatuhan | PADK 37 Lampiran I C |
| Akun Google Ads lolos verifikasi layanan keuangan? | Tim digital | Kebijakan Google Ads |
| Kerja sama influencer lama disesuaikan sebelum 4 Desember 2026 (hitungan kami)? | Marketing, legal | POJK 6/2026 Pasal 16 |
| Event dan audiens bebas data keuangan dan KYC? | Legal, data | UU PDP Pasal 4, 20–22 |
| Follow-up WhatsApp hanya ke yang memberi persetujuan? | CRM | POJK 22/2023 Pasal 39 |
| KPI utama di dashboard adalah biaya per KYC selesai? | Marketing | Rekomendasi kami |
Kalau dua baris pertama belum beres, tahan kampanye. Kalau baris kelima belum beres, jalankan kampanye tanpa tag konversi dulu daripada mengirim data yang salah.
Pertanyaan yang sering diajukan
Apa strategi pemasaran bank digital yang patuh aturan OJK?
Petakan funnel menjadi empat tahap, dari awareness sampai KYC selesai, dan beri setiap tahap satu KPI serta satu titik periksa aturan. Materi iklan dicek terhadap PADK 37/PADK.08/2025 dan Pasal 35 POJK 22/2023, sedangkan data audiens dicek terhadap UU 27/2022. Anggaran dinilai dari biaya per KYC selesai, bukan dari jumlah tayangan.
Bolehkah bank memakai influencer untuk promosi produk?
Boleh, selama pemasaran berjalan lewat kerja sama dengan bank. Menurut POJK 6/2026 Pasal 7, influencer harus menyebut identitas dan hubungannya dengan bank serta hanya memasarkan produk berizin yang disepakati. Bank tetap bertanggung jawab atas isi kontennya, dan testimoni hasil kerja sama perlu label promosi berbayar sesuai PADK 37.
Data apa yang boleh dipakai bank untuk retargeting?
Pakai data first-party yang dikumpulkan langsung dari nasabah, dengan dasar hukum yang jelas dan pemberitahuan privasi yang menyebut pembagian data ke penyedia layanan. Saldo dan data kartu kredit tergolong data keuangan pribadi menurut UU PDP. Data itu dan hasil KYC sebaiknya tidak masuk ke daftar audiens atau nama event di Google maupun Meta.
KPI apa yang dipakai untuk mengukur akuisisi nasabah?
Biaya per KYC selesai adalah angka utama untuk direksi, diikuti biaya per rekening aktif. Di bawahnya, laporkan drop-off per langkah dari install sampai verifikasi wajah atau dokumen. Tayangan, klik, dan install tetap dipantau tim, tetapi angka itu belum membuktikan bahwa nasabah baru sudah didapat.
Tahap funnel mana yang paling banyak kehilangan calon nasabah?
Kami belum menemukan benchmark publik yang kredibel untuk perbankan Indonesia, jadi hati-hati dengan angka umum. Pasang event di setiap langkah registrasi dan verifikasi di aplikasi, lalu bandingkan per kanal dan per kampanye. Langkah dengan penurunan terbesar layak diperbaiki lebih dulu, sebelum anggaran iklan dinaikkan.
Ingin funnel akuisisi nasabah yang diukur sampai KYC selesai, bukan berhenti di tayangan? Tim Performance Marketing kami bisa memetakan titik bocornya bersama tim kepatuhan Anda.
Catatan: tulisan ini berisi informasi umum dan tidak menggantikan nasihat hukum. Aturan OJK, UU PDP, dan kebijakan platform bisa berubah, jadi pastikan penerapannya bersama tim legal dan kepatuhan bank.