Digital Marketing Asuransi dan Multifinance: Mengejar Kualitas Lead, Bukan Sekadar Volume


Oleh Bagas · Diperbarui 23 Oktober 2026
Dalam digital marketing asuransi dan multifinance, kualitas lead paling jelas dibaca lewat tiga gerbang: berapa lead yang berhasil dihubungi petugas, berapa yang layak setelah datanya dikonfirmasi di telepon, dan berapa yang akhirnya menjadi polis atau kontrak pembiayaan. Angka yang pantas dibawa ke rapat direksi adalah biaya per lead layak, bukan biaya per lead (CPL).
Ruang untuk boros juga sempit. OJK mencatat piutang perusahaan pembiayaan Rp514,08 triliun per Agustus 2026, hanya tumbuh 1,68% secara tahunan. Laporan yang berhenti di jumlah formulir tidak menunjukkan di gerbang mana anggaran iklan bocor.
Ringkasan
- Biaya per lead layak = CPL ÷ (contact rate × qualified rate). Laporkan di samping CPL, karena keduanya bisa menunjuk ke arah yang berlawanan.
- Dalam ilustrasi hipotetis dengan anggaran sama, CPL Rp250.000 menghasilkan lead layak seharga Rp625.000, sedangkan CPL Rp100.000 berujung Rp1.000.000 per lead layak.
- Kirim tahap layak dan jadi dari CRM ke Google Ads, dan ke Meta setelah tim legal menilai ketentuan data sensitifnya. Per Oktober 2026, Google menerima unggahan Google Click ID (GCLID) hingga 90 hari setelah klik, dan Meta mencantumkan tahap dalam 28 hari sebagai panduan kelayakan Conversion Leads.
- Penawaran lewat telepon atau pesan baru boleh dilakukan setelah konsumen setuju (Pasal 39 ayat 1 POJK 22/2023). Alasan penolakan, seperti masalah kredit atau kesehatan, jangan ikut dikirim ke platform iklan.
Mengapa jumlah lead menyesatkan di asuransi dan multifinance?
Jumlah lead menyesatkan karena nilai lead asuransi atau pembiayaan baru terlihat setelah ditelepon: apakah nomornya aktif, orangnya memenuhi syarat produk, dan pengajuannya lolos underwriting atau analisis kredit. Dua kampanye dengan anggaran sama bisa berbeda jauh dalam jumlah lead, lalu bertukar posisi ketika dihitung sampai lead layak.
Masalahnya sudah dimulai di kotak pencarian. Kami memetakan 30 kueri nonbrand, 15 per sektor, ke lima kelas niat yang ditetapkan sebelum data ditarik. Lebih dari sepertiga volumenya adalah pencarian edukasi.
Tabel 1. Niat pencarian asuransi dan multifinance (Analisis WEBARQ Promote, 23 Oktober 2026, 30 kueri, Google Ads via DataForSEO). Angkanya perkiraan rata-rata pencarian bulanan Oktober 2025 sampai September 2026 di seluruh Indonesia, dari satu kali penarikan; 10 adalah batas bawah alat.
| Kelas niat | Kueri | Volume per bulan | Porsi | Kueri terbesar |
|---|---|---|---|---|
| Pembelian atau pengajuan | 12 | 40.260 | 53,6% | gadai bpkb (12.100) |
| Edukasi | 4 | 27.640 | 36,8% | leasing adalah (22.200) |
| Perbandingan | 4 | 5.310 | 7,1% | asuransi kesehatan terbaik (4.400) |
| Layanan nasabah | 6 | 1.700 | 2,3% | klaim asuransi (1.000) |
| Karier | 4 | 160 | 0,2% | marketing asuransi (70) |
| Total | 30 | 75.070 | 100% |
Konsentrasinya tinggi. Lima kueri terbesar ("leasing adalah", "gadai bpkb", "kredit motor", "apa itu asuransi", "asuransi kesehatan terbaik") mencakup 70,6% volume, "leasing adalah" sendiri 29,6%, dan dua kueri berada di batas bawah 10. "Gadai bpkb" dan "pinjaman bpkb" (17,1%) juga ditawarkan pegadaian dan pemberi pinjaman lain, jadi bukan niat multifinance murni.
Di asuransi, hampir sepertiga volume (29,9%) adalah kueri perbandingan, dipimpin "asuransi kesehatan terbaik". Jika Anda menargetkannya, jangan ulangi "terbaik" di iklan. Peraturan Anggota Dewan Komisioner (PADK) OJK 37/PADK.08/2025 melarang superlatif kecuali didukung bukti independen beserta periode penilaiannya.
Pisahkan kampanye per kelas niat dan nilai masing-masing sampai gerbang kedua: kueri edukasi lebih cocok dijawab konten, kueri pembelian dan perbandingan adalah wilayah search engine marketing (SEM).
Apa itu kualitas lead, dan bagaimana mengukurnya dalam tiga gerbang?
Kualitas lead adalah peluang sebuah lead menjadi polis atau kontrak, dan peluang itu bisa diukur di tiga gerbang berurutan: terhubung, layak, jadi. Setiap gerbang punya rumus, pemilik, dan tuas perbaikan sendiri, sehingga Anda tahu di titik mana lead hilang dan siapa yang memperbaikinya.
Tiga gerbang ini adalah kerangka WEBARQ Promote yang disusun dari dokumentasi platform dan regulasi, bukan standar resmi atau hasil kampanye. Kami tidak menemukan benchmark publik untuk angkanya. Lead layak (qualified lead) adalah lead yang data pengakuannya sendiri, seperti kecocokan produk, syarat, waktu, dan wilayah, terkonfirmasi di telepon sesuai kriteria tertulis. Gerbang ini tidak memakai data SLIK (Sistem Layanan Informasi Keuangan OJK) atau data yang dibeli.
| Gerbang | Metrik | Rumus | Pemilik | Tuas utama |
|---|---|---|---|---|
| 1. Terhubung | Contact rate | lead yang berhasil diajak bicara ÷ total lead | Call center | kecepatan panggilan pertama, validasi nomor, jam kontak yang diizinkan |
| 2. Layak | Qualified rate | lead layak ÷ lead terhubung | Sales dan marketing | pertanyaan formulir tanpa data sensitif, skrip telepon |
| 3. Jadi | Lead-to-close | polis terbit atau kontrak dibukukan ÷ total lead | Sales, underwriting, analis kredit | umpan balik ke kriteria gerbang 2 |
| Biaya | Biaya per lead layak | CPL ÷ (contact rate × qualified rate) | Marketing dan finance | semua tuas di atas |
| Ilustrasi (angka hipotetis, bukan data klien) | Kampanye A | Kampanye B |
|---|---|---|
| Anggaran | Rp100 juta | Rp100 juta |
| Lead | 1.000 | 400 |
| CPL | Rp100.000 | Rp250.000 |
| Contact rate | 40% (400 terhubung) | 80% (320 terhubung) |
| Qualified rate | 25% (100 layak) | 50% (160 layak) |
| Biaya per lead layak | Rp1.000.000 | Rp625.000 |
Kampanye B 2,5 kali lebih mahal per lead, tetapi 37,5% lebih murah per lead layak dan memberi 160 lead layak, bukan 100. Di laporan yang hanya memuat CPL, B justru kandidat pertama untuk dipotong.
Bagaimana hasil call center kembali ke Google Ads dan Meta?
Hasil call center kembali ke platform lewat kode disposisi. Setiap status di CRM dipetakan ke satu tahap, lalu tahap yang menandakan kualitas dikirim ke Google Ads sebagai lead yang berpotensi atau lead yang berkonversi, dan ke Meta lewat Conversions API untuk CRM. Tanpa kiriman ini, kedua platform hanya belajar dari formulir.
Per Oktober 2026, dokumentasi impor konversi offline Google Ads menyebut Smart Bidding mengoptimasi konversi yang ada di kolom Conversions. Google menyediakan dua tujuan untuk itu: lead yang berpotensi (qualified leads), yang lolos kualifikasi di CRM, dan lead yang berkonversi (converted leads), biasanya penjualan.
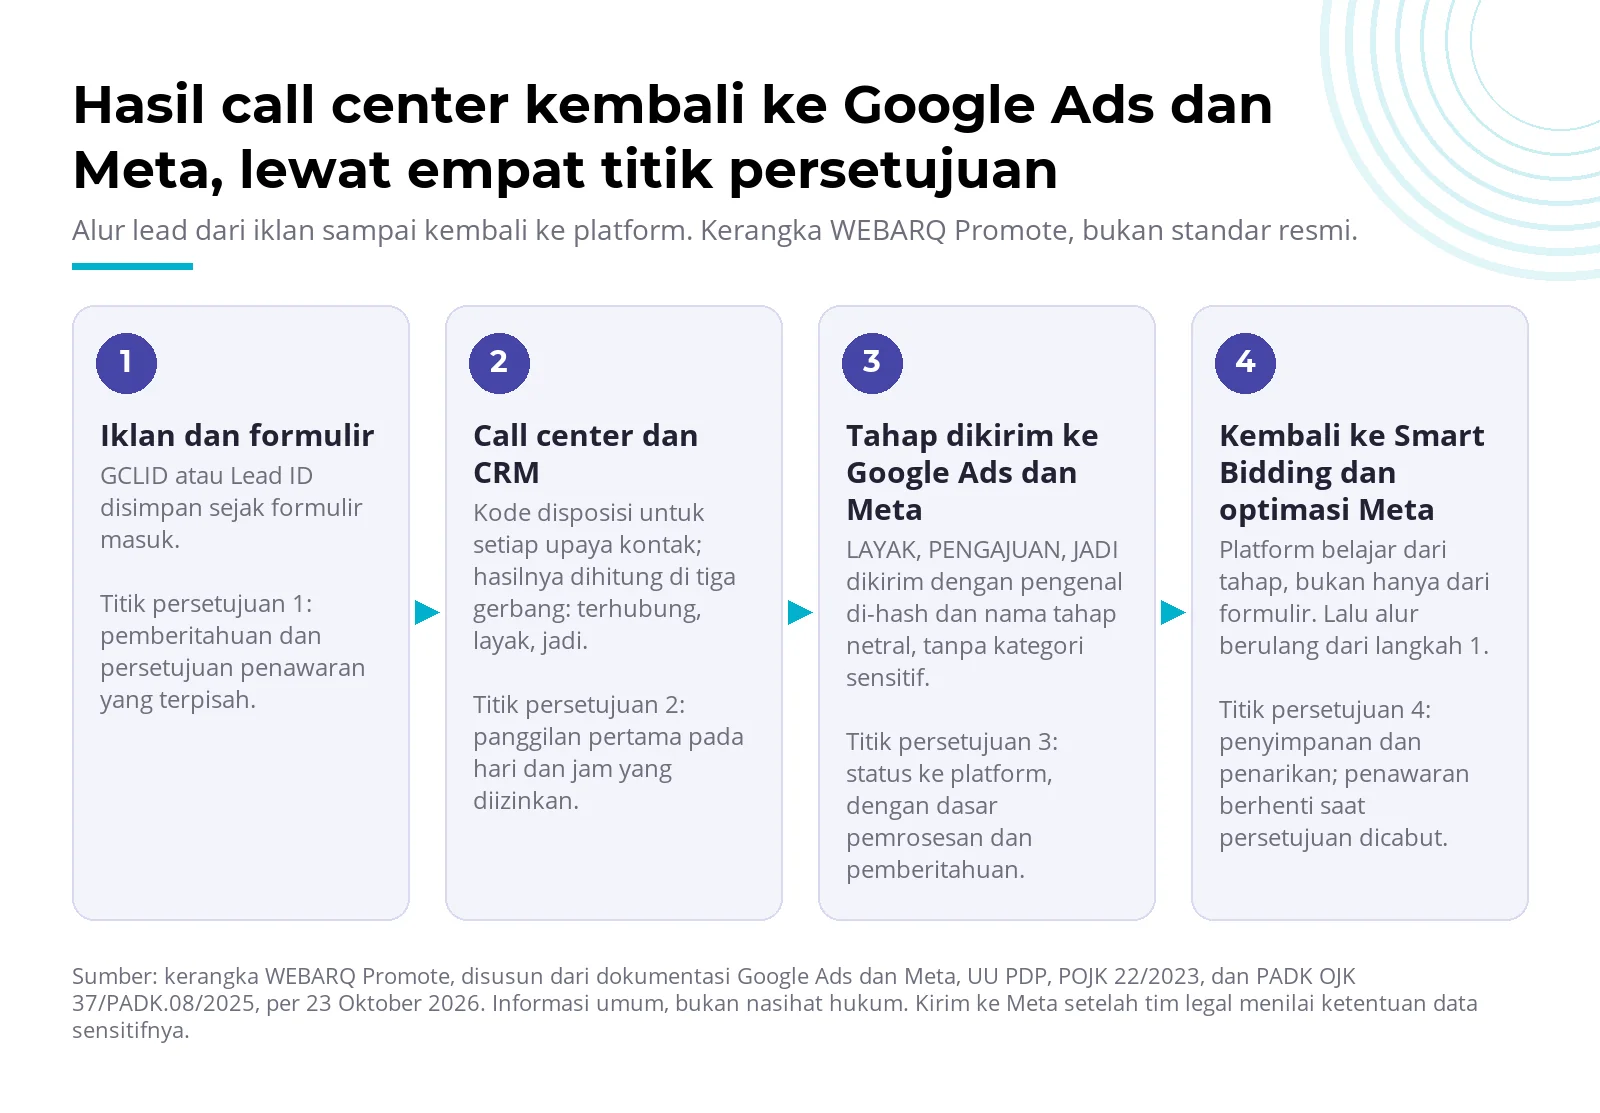
Kode disposisi adalah status yang dicatat petugas untuk setiap upaya kontak. Delapan kode berikut rancangan kami, bukan istilah platform.
| # | Kode | Arti | Ke Google Ads | Ke Meta |
|---|---|---|---|---|
| 1 | BARU | belum dihubungi | terukur di formulir | Lead ID disimpan |
| 2 | TIDAK_TERHUBUNG | nomor salah atau tidak dijawab | tidak | tidak |
| 3 | TERHUBUNG | sudah bicara dengan calon | tidak | tidak |
| 4 | TIDAK_MINAT | menolak atau tidak memenuhi kriteria | tidak | tidak |
| 5 | LAYAK | kriteria terkonfirmasi | lead yang berpotensi | tahap positif pertama |
| 6 | PENGAJUAN | menunggu underwriting atau analisis kredit | tahap di Lead Journey Mapping | tahap tengah |
| 7 | JADI | polis terbit atau kontrak dibukukan | lead yang berkonversi | tahap terdalam |
| 8 | GAGAL_PROSES | batal atau ditolak setelah pengajuan | tidak | tidak |
TERHUBUNG sengaja tidak dikirim, agar platform tidak belajar mencari orang yang sekadar mengangkat telepon.
Tahap mana yang sebaiknya dioptimasi?
Pilih LAYAK, bukan JADI. LAYAK adalah tahap paling awal yang benar-benar menandakan kualitas, dan karena terjadi lebih cepat dan lebih sering daripada polis terbit, peluangnya lebih besar untuk masuk jendela waktu platform. Uji dengan data CRM Anda sendiri, per Oktober 2026 (dokumentasinya bisa berubah):
- Meta, di halaman Conversions API untuk CRM (diperbarui 19 Oktober 2026), mencantumkan panduan kelayakan Conversion Leads: Instant Forms (saat ini satu-satunya yang didukung), minimal 200 lead per bulan, unggahan harian, dan tahap dalam 28 hari sejak lead dibuat dengan tingkat konversi 1–40%. Penyebut 1–40% tidak dijelaskan; tanyakan ke perwakilan Meta.
- Google menerima unggahan GCLID hingga 90 hari setelah klik, atau 63 hari dengan data pengguna yang di-hash (enhanced conversions for leads), dan menyarankan unggahan harian selama satu sampai dua siklus konversi sebelum tujuan baru masuk kolom Conversions.
Jika JADI terjadi setelah 28 hari atau di luar rentang itu, tetap kirim sebagai tahap terdalam dan sebagai lead yang berkonversi di Google, tetapi optimasi Meta di LAYAK.
Data apa yang boleh dikirim?
Kirim hanya yang dibutuhkan untuk mencocokkan lead dan menandai tahapnya: GCLID atau Lead ID Meta, email dan nomor telepon yang di-hash, dan nama tahap yang netral.
Per Oktober 2026, kebijakan data pelanggan Google melarang unggahan informasi konversi yang terkait kategori sensitif, termasuk status keuangan negatif (misalnya skor kredit rendah) dan informasi kesehatan. Kebijakan itu juga mewajibkan pengiklan memberi tahu pelanggan bahwa datanya dibagikan untuk pengukuran iklan, dengan persetujuan bila hukum memintanya.
Ketentuan Business Tools Meta lebih ketat daripada kebijakan Google: data yang dikirim tidak boleh memuat atau didasarkan pada informasi kesehatan, keuangan, atau laporan konsumen, dan larangan itu mencakup nama serta kriteria event, konversi, dan audiens kustom. Event "ditolak_kredit" atau "lolos_cek_medis" jelas berisiko meski datanya di-hash, dan nama netral seperti "tahap_2" tidak cukup bila kriteria tahapnya bertumpu pada data keuangan atau kesehatan. Kedua kebijakan tidak menjelaskan apakah keputusan polis atau kredit termasuk kategori itu, jadi minta konfirmasi perwakilan Meta dan tim legal sebelum LAYAK atau JADI dikirim ke Meta.
Di sisi hukum, data kesehatan dan keuangan pribadi tergolong data pribadi spesifik menurut Pasal 4 ayat 2 UU 27/2022 tentang Pelindungan Data Pribadi. Pasal 34 ayat 2 memasukkan pemrosesan data spesifik, skoring sistematis, dan pencocokan data ke daftar pemrosesan berisiko tinggi yang memerlukan penilaian dampak pelindungan data (DPIA). Apakah lead scoring Anda termasuk, itu keputusan hukum.
Apa yang ditunjukkan studi kasus PFI Mega Life, Bussan Auto Finance, dan Jadiduit?
Ketiga studi kasus kami menunjukkan volume dan biaya di awal funnel, bukan kualitas lead. Tidak satu pun mencantumkan berapa lead yang terhubung, layak, atau menjadi polis, kontrak, atau pinjaman, jadi angkanya bukan bukti bahwa kerangka tiga gerbang bekerja.
PFI Mega Life, perusahaan asuransi yang saat itu baru masuk pasar, menjalankan kampanye lead generation di Facebook dan Instagram untuk awareness dan edukasi pasar. Hasilnya: "dua kali lebih banyak lead/konversi", biaya konversi lead "1,7 kali lebih rendah" dari acuan yang diusulkan, dan "sekitar 800.000" impression. Acuan, periode, definisi lead, dan jumlah polis tidak disebutkan.
Bussan Auto Finance, untuk pembiayaan sepeda motor Yamaha, mencatat "rata-rata 4000 lead per bulan" dan biaya per instal (CPI) "sebesar Rp.2500", yaitu biaya instal aplikasi, bukan biaya per lead. CPL dan porsi lead yang dibiayai tidak dimuat.
Jadiduit Gadai adalah perusahaan pegadaian, bukan multifinance. Hasilnya "sekitar 2 juta tayangan", "sekitar 130.000 klik", dan "sekitar 15.000 conversion", tanpa penjelasan arti conversion, biaya, atau berapa yang menjadi pinjaman.
Mintalah angka itu dari agency mana pun, termasuk kami: contact rate dan qualified rate per kampanye, beserta sistem sumbernya. Lihat juga ciri jasa digital agency yang perlu diwaspadai.
Aturan apa yang membatasi pengambilan dan penggunaan lead?
Tiga regulasi utama membatasi perjalanan lead di sektor ini: UU PDP, POJK 22/2023 tentang pelindungan konsumen, dan PADK OJK 37/PADK.08/2025 tentang informasi pemasaran, ditambah kebijakan Google dan Meta. POJK 22/2023 berlaku untuk perusahaan asuransi, perusahaan pembiayaan, dan pergadaian (Pasal 2, dengan Pasal 1 angka 24 untuk pergadaian). Petanya per titik kontak, per 23 Oktober 2026:
| Titik kontak | Yang perlu ada | Dasar |
|---|---|---|
| Iklan | Nama atau logo perusahaan dan pernyataan berizin dan diawasi OJK, tanpa logo OJK. Tanpa superlatif kecuali ada bukti independen. "Gratis" hanya bila tanpa upaya atau biaya, dan mengisi data identitas termasuk upaya. | Pasal 35 POJK 22/2023; PADK 37/PADK.08/2025 |
| Formulir | Pemberitahuan tujuan, jenis data, masa simpan, dan hak konsumen. Persetujuan penawaran lewat telepon atau pesan, terpisah dari persetujuan lain dan bukan syarat produk. | Pasal 21–22 UU PDP; Pasal 39 ayat 1–2 POJK 22/2023 |
| Panggilan pertama | Senin sampai Sabtu di luar libur nasional, antara pukul 08.00 dan 18.00 waktu setempat, kecuali konsumen setuju atau meminta lain. Sebut nama perusahaan, tujuan, dan sumber data bila dari pihak lain. Rekam panggilan penawaran. Ringkasan produk versi umum yang diberikan lewat telepon disampaikan secara lisan sebelum calon memutuskan. Bagi perusahaan asuransi, sebut juga identitas perusahaan, produk, serta syarat dan ketentuan polis. | Pasal 33 ayat 1 dan Pasal 39 ayat 4–5 POJK 22/2023; PADK 37/PADK.08/2025; Pasal 50 ayat 2 POJK 8/2024 (asuransi) |
| Status ke platform | Dasar pemrosesan dan pemberitahuan berbagi data untuk pengukuran iklan; persetujuan berbagi data bukan syarat produk. Pengenal yang di-hash, nama tahap netral, tanpa kategori sensitif. | Pasal 20 UU PDP; Pasal 20–23 POJK 22/2023; kebijakan Google dan Meta |
| Penyimpanan dan penarikan | Penawaran berhenti saat persetujuan dicabut. Konsumen bisa menarik persetujuan dan meminta penghapusan. Data calon yang ditolak atau mundur tidak dipakai lagi tanpa dasar pemrosesan. | Pasal 22–23 dan Pasal 39 ayat 3 POJK 22/2023; Pasal 8–9 UU PDP |
Lead dari vendor memerlukan pernyataan tertulis bahwa vendor sudah mendapat persetujuan, dan calon harus diberi tahu sumber datanya (Pasal 23 ayat 3 POJK 22/2023). Pelanggaran Pasal 39 ayat 2 sampai 8 dapat dikenai sanksi administratif, termasuk denda hingga Rp15 miliar (Pasal 39 ayat 9 dan 11). Untuk unit link (PAYDI), pemasaran lewat sarana komunikasi pribadi harus diikuti tatap muka atau konferensi video (Pasal 42 ayat 1–2 POJK 22/2023; bagi perusahaan asuransi juga Pasal 50 ayat 3 POJK 8/2024).
Ketentuan tampilan di layar dibahas terpisah dalam POJK 22/2023 dibaca per layar.
Artikel ini adalah informasi umum, bukan nasihat hukum. Uji penerapannya bersama tim kepatuhan dan konsultan hukum perusahaan Anda.
Dari mana mulai dalam 30 hari, dan kapan tidak perlu?
Mulailah dari pengukuran, bukan dari kampanye baru. Dalam 30 hari, targetnya: setiap lead punya kode disposisi, setiap kampanye punya biaya per lead layak, dan tahap LAYAK sudah mengalir ke Google Ads. Jalur CRM ke Meta bisa menunggu sampai Anda lolos panduan kelayakannya dan tim legal menyetujuinya.
- Minggu 1: tulis kriteria layak per produk dan sepakati dengan sales. Pemilik: kepala sales dan kepala marketing.
- Minggu 1: audit iklan dan formulir terhadap tabel aturan di atas. Pemilik: marketing dan tim kepatuhan.
- Minggu 2: pasang kode disposisi di CRM, wajibkan pengisiannya, dan simpan GCLID atau Lead ID sejak formulir masuk. Pemilik: call center dan tim CRM.
- Minggu 2–3: hitung tiga gerbang dan biaya per lead layak per kampanye, dengan cara mengukur ROI performance marketing sebagai bahasa bersama dengan finance. Pemilik: analis marketing.
- Minggu 3: tinjau dasar pemrosesan, pemberitahuan, dan perlu tidaknya DPIA. Pemilik: pejabat pelindungan data pribadi (DPO) atau tim legal.
- Minggu 4: unggah tahap LAYAK ke Google Ads setiap hari, lalu uji Conversion Leads di Meta hanya jika lolos panduan kelayakannya dan tim legal sudah menilai ketentuan data sensitif Meta (lihat jenis iklan Facebook Ads). Pemilik: tim performance atau agency.
Menunggu Meta masuk akal jika lead Instant Forms Anda di bawah 200 per bulan, tim belum sanggup mengunggah harian, tahap LAYAK di luar 1–40% atau lewat 28 hari, atau tim legal belum yakin kriterianya lolos ketentuan data sensitif Meta. Jangan kirim apa pun sebelum call center konsisten mengisi kode, karena sinyal yang salah lebih buruk daripada tanpa sinyal.
Pertanyaan yang sering diajukan
Apa itu lead berkualitas di asuransi dan multifinance?
Lead berkualitas adalah lead yang berhasil dihubungi petugas, datanya cocok dengan kriteria tertulis saat dikonfirmasi lewat telepon, dan berpeluang wajar menjadi polis atau kontrak. Ukurannya contact rate, qualified rate, dan lead-to-close, diringkas menjadi biaya per lead layak. Ini definisi kerja, bukan istilah resmi OJK atau platform iklan.
Bolehkah menghubungi lewat telepon atau WhatsApp setelah formulir diisi?
Boleh, asalkan persetujuan diperoleh sebelum produk ditawarkan. Pasal 39 ayat 1 POJK 22/2023 melarang penawaran lewat sarana komunikasi pribadi tanpa persetujuan; penjelasannya meminta persetujuan itu didapat sebelum menghubungi atau sebelum menawarkan. Penjelasan Pasal 33 ayat 5 huruf c memasukkan aplikasi pesan instan ke sarana itu. Pengisian formulir tidak disebut sebagai persetujuan, jadi cara paling aman adalah persetujuan terpisah di formulir, lalu kontak hanya pada hari dan jam yang diizinkan.
Data apa yang boleh dikirim dari CRM ke Google Ads dan Meta?
Kirim pengenal untuk pencocokan, yaitu GCLID atau Lead ID Meta serta email dan nomor telepon yang di-hash, ditambah nama tahap yang netral. Alasan penolakan, data kesehatan dan keuangan, nomor kartu, serta nomor identitas tetap di CRM. Untuk Meta, pastikan juga kriteria tahapnya tidak bertumpu pada data keuangan atau kesehatan. Siapkan dasar pemrosesan dan pemberitahuan kepada konsumen.
Apakah iklan jasa keuangan di Google perlu verifikasi?
Ya. Per Oktober 2026, Google mewajibkan verifikasi jasa keuangan sebelum iklan asuransi, kredit, atau pinjaman tampil di Indonesia. Sebagian besar pengiklan berizin melewati vendor G2RS, lalu menyerahkan kodenya ke Google. Agency pencari lead untuk pengiklan berizin tergolong pihak ketiga yang disetujui dan mengajukan langsung, dengan daftar domain dari pengiklan itu.
Ingin memetakan tiga gerbang ini di akun iklan dan CRM Anda sendiri? Tim Performance Marketing WEBARQ Promote bisa menyusun kode disposisi dan alur kirim datanya bersama tim kepatuhan Anda.